≡

О партии
Идеология
Лица
Деятельность


1 октября Государственная Дума приняла в первом чтении проект федерального № 1240316-8"О внесении изменений в Федеральный закон "О страховании вкладов в банках Российской Федерации" (в части увеличения лимита страхового возмещения по долгосрочным вкладам граждан). С докладом выступил заместитель Министра финансов РФ Иван Чебесков. С содокладом – депутат фракции СПРАВЕДЛИВАЯ РОССИЯ, председатель Комитета по финансовому рынку Анатолий Аксаков. Вопрос задал первый заместитель руководителя фракции СР Андрей Кузнецов.
Анатолий Аксаков:
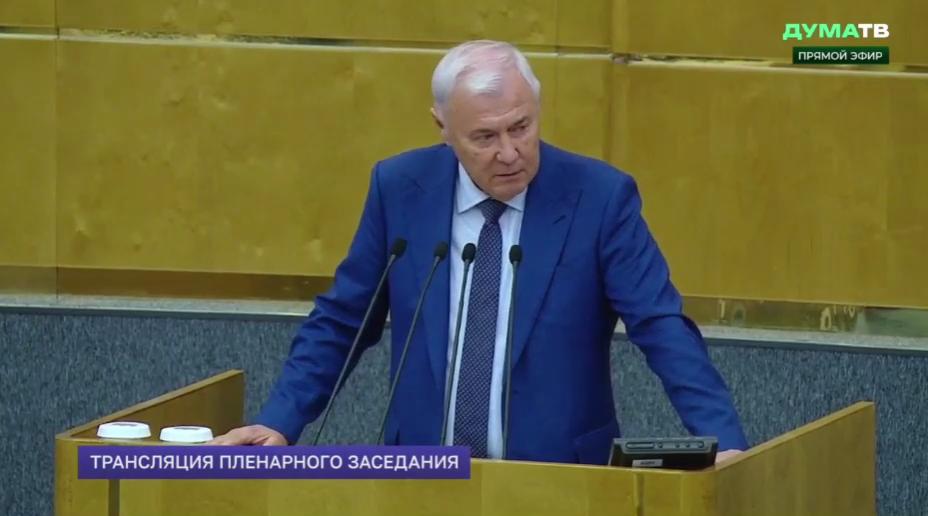
- Уважаемый Вячеслав Викторович (Володин, Председатель ГД – Прим. ред.), уважаемые коллеги!
Эта тема постоянно возникает, в том числе в дискуссиях депутатов Государственной Думы ставят вопрос об увеличении суммы возмещения. Хотел бы отметить, что действующие нормы уже защищают средства граждан, которые находятся в банках на 97,8%. Ну, и предлагаемый к рассмотрению вами законопроект, очевидно, эту цифру ещё больше увеличит.
При этом надо иметь в виду, что мы уже раньше принимали решение, в том числе на предыдущей сессии Госдумы VIII созыва, и в соответствии с решениями Госдумы были застрахованы идентифицированные электронные кошельки в банках. Сейчас в банках появляются вот такие электронные кошельки, и они не были застрахованы, по ним не было предусмотрено страхование по действовавшему законодательству. И вот в предыдущую сессию мы такое решение приняли, и на сумму 1,4 млн рублей эти средства застрахованы, защищены, и в случае банкротства банка, соответственно, граждане могут получить эту сумму.
Далее мы застраховали деньги, вернее, защитили те деньги, которые люди вкладывают в порядке добровольного страхования на разные страховые продукты, ну и в случае банкротства страховой компании люди также имеют возможность получить средства на сумму 1,4 млн рублей.
Увеличили до 2,8 миллиона рублей лимит страхового возмещения при долгосрочном рублёвом вложении, удостоверенным сберегательным сертификатом. Есть такой инструмент, сберегательный сертификат, люди его покупают. Ну и, соответственно, если он более трёх лет действует, этот сертификат, то эти средства защищены на сумму 2,8 млн рублей.
Данным законопроектом предлагается также застраховать средства, вложенные в сберегательные сертификаты более короткого срока, от одного года до трёх лет. И в данном случае страховая сумма будет составлять два млн рублей.
Предлагается застраховать те средства, которые наши граждане на долгую вложили в кредитные организации, на три года и более. Таким образом, мы решаем, с одной стороны, задачу увеличения суммы возмещения в случае банкротства наших граждан, но также мы стимулируем граждан на то, чтобы они, понимая, что их деньги защищены на большую сумму, вкладывались на более долгий срок – на три года и более.
И для того, чтобы кредитные организации простимулировать работать с этими инструментами, мы предлагаем дифференцировать их отчисления в систему страхования вкладов. Те, кто участвует в этой системе, должны перечислять определённую часть своих средств в систему страхования вкладов. Те, кто работает с долгосрочными вкладами, будут направлять 0,125% расчётной суммы, а те, кто работает с короткими вкладами, будут направлять 0,150%, то есть на определённую долю процента выше, чем по долгосрочным вкладам. Вот такие предложения зафиксированы в этом законопроекте.
Я хотел бы сказать, что у нас уже в комитете находится также законопроект, который мы в ближайшее время, предполагаю, в октябре, внесём на рассмотрение Госдумы. Он предлагает застраховать средства индивидуальных предпринимателей и бизнеса, которые находятся в банках, не входящих в систему страхования, поскольку у них нет вкладов населения.
Это связано с тем, что мы, ну, вот эту систему страхования вводим и на средства индивидуальных предпринимателей, на средства бизнеса, ну и, соответственно, должны быть вот эти средства заложены в кредитных организациях, поэтому в октябре соответствующий законопроект внесем на ваше рассмотрение. И это предложение будет касаться 21 банка, работающего на нашем рынке.
Спасибо за внимание. Прошу поддержать.
Андрей Кузнецов:
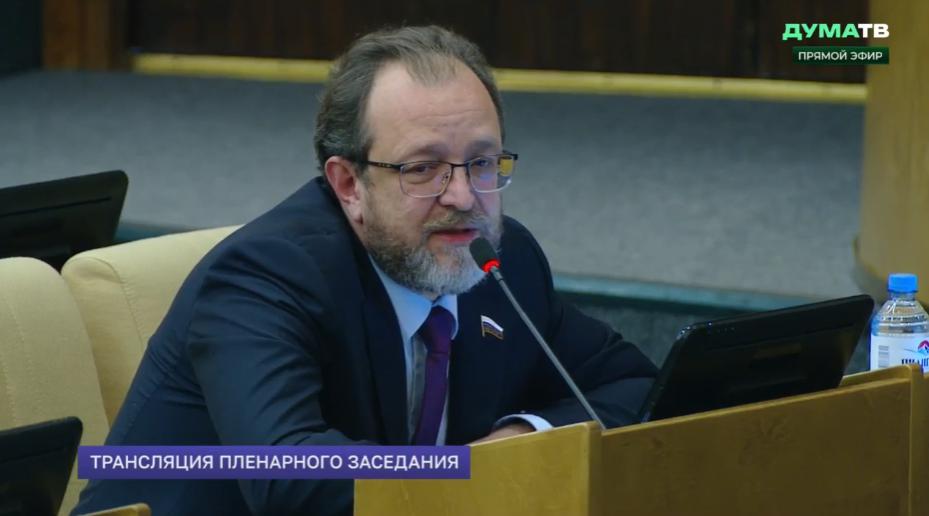
- У меня вопрос к разработчикам. Понятно, что это ожидаемый и очень позитивный законопроект. Единственное, что всё-таки, наверное, это и реакция на инфляционные процессы. То есть, на обесценивание денег, мы должны это признать. И нет ли необходимости привязать к какому-то механизму постоянному, чтобы мы, опираясь на определённые экономические данные, автоматически эту гарантию регулировали? Это первый вопрос.
Второй вопрос. Я правильно понимаю, что на долгосрочные гарантии у нас только в случае, если сам гражданин будет страховые взносы оплачивать или нет?
Спасибо.
Иван Чебесков:
- Спасибо большое, Андрей Анатольевич, за вопрос.
Как мы говорили, так как большинство вкладов уже покрывается, делать какой-то отдельной привязки, наверное, сейчас смысла нет. Потому что это всё-таки гарантирование, это инструмент создания доверия. Банковская система стабильна, доверие от граждан к ней есть. Мы видим, что граждане пока не вкладываются вдолгую, как Анатолий Геннадьевич сказал. Можно создать это как стимул. К чему-то привязываться сейчас, к какому-то индексу, в том числе и инфляции, пока, наверное, смысла нет, надо посмотреть – сработает это как стимул или нет.
Отвечая на ваш второй вопрос, здесь гражданин никаких отчислений, конечно, не делает, за него все эти отчисления делают банки в этот фонд, поэтому гражданину никаких отчислений делать не нужно.
Анатолий Аксаков:
- Да, банки отчисляют в систему страхования вкладов, но при этом по одинаковой ставке. Сейчас предлагается привязать эти платежи банков в зависимости от срока, который формируется по вкладам. Стимулировать, в том числе банки, работать с долгими вкладами, соответственно, они будут меньше платить в систему страхования вкладов, если будет формироваться длинный вклад, и больше будут платить, если будет короткий вклад.


